
Купівля квартири в новобудові на етапі будівництва за програмою «єОселя» у 2026 році — це фінансово вигідний спосіб отримати сучасне житло за пільговою ставкою 3% або 7%. Проте інвестування в первинний ринок в умовах воєнного стану несе в собі серйозні ризики: від заморожування будівельних майданчиків до прямих юридичних пасток. Головний запобіжник для покупця — жорсткий, безкомпромісний аудит девелопера та аналіз його акредитації в банках-партнерах.
Держава частково захищає позичальника, адже банки проводять власну перевірку компаній перед видачею кредиту. Однак банк захищає насамперед власні фінансові інтереси, а не ваші особисті заощадження, які ви віддаєте як перший внесок. У цьому матеріалі мы підготували покроковий, прагматичний чек-лист, як перевірити забудовника для єОселі, а також опублікували актуальний список акредитованих забудовників та робочі схеми перевірки об’єктів через відкриті державні реєстри.
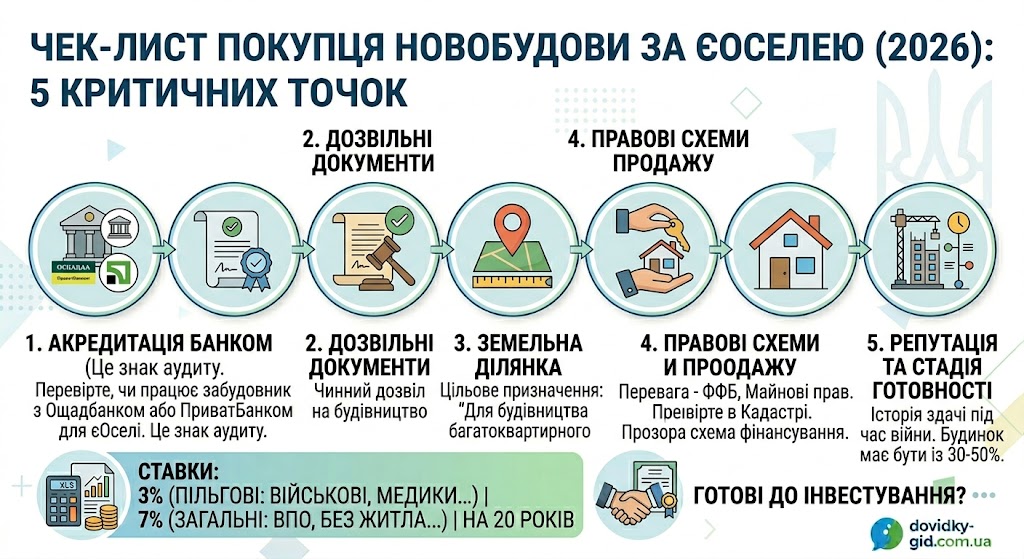
- Чому не кожен девелопер входить до списку «єОселі»
- Акредитовані забудовники єОселя: список девелоперів та ЖК у 2026 році
- Покроковий чек-лист: як самостійно перевірити забудовника
- Складні комбіновані угоди: єОселя + єВідновлення у новобудовах
- Підготовка особистих документів перед виходом на угоду
- Пільгове субсидування та компенсації першого внеску для ВПО
Чому не кожен девелопер входить до списку «єОселі»
Державна компанія «Укрфінжитло» та комерційні банки-партнери висувають надзвичайно суворі вимоги до первинного ринку. Якщо забудовник будує об’єкт за «сірими» схемами фінансування або має проблемні документи, він просто не зможе пройти банківський фільтр. Базові критерії, за якими формується список забудовників єОселя у 2026 році, виглядають так:
- Фізична готовність об’єкта. Банки не кредитують новобудови на стадії «котловану». Реальний ступінь готовності будинку має становити не менше 30–50% (залежно від внутрішніх правил банку). На будівельному майданчику мають бути зведені монолітний каркас та перші поверхи стін.
- Реєстрація СМП (Спеціального майнового права). Це головна революція первинного ринку. Станом на 2026 рік забудовник зобов’язаний зареєструвати спеціальне майнове право на майбутні квартири згідно із Законом № 2518-IX. Схеми з деривативами чи попередніми договорами через пов’язані кооперативи банками більше не акредитуються.
- Прозора фінансова структура. Усі розрахунки здійснюються виключно у безготівковій формі через гривневі рахунки в акредитованих банках.
Акредитовані забудовники єОселя: список девелоперів та ЖК у 2026 році
Проходження акредитації в одному з державних або комерційних банків-партнерів програми (Ощадбанк, ПриватБанк, Глобус Банк, Укргазбанк, Sky Bank, Sense Bank) — це найкращий маркер надійності забудовника. Нижче наведено зведений огляд ключових девелоперів, об’єкти яких регулярно проходять перевірку та отримують схвалення под пільгову іпотеку:
| Девелопер (Забудовник) | Регіони присутності | Основні банки-партнери | Юридичний статус квартир |
|---|---|---|---|
| Інтергал-Буд | Київ, Київська обл., Львів | Sky Bank, Укргазбанк, Глобус | СМП (Закон № 2518-IX) |
| РІЕЛ | Київ, Львів | Ощадбанк, ПриватБанк, Глобус | СМП / Майнові права |
| Alliance Novobud | Київська обл. (Бровари) | Sky Bank, Ощадбанк | Спеціальне майнове право |
| KSM Group | Київ (ЖК Феофанія City) | Укргазбанк, Глобус | Майнові права / СМП |
| AVALON | Львів (Holiday, Yard) | Sense Bank, Глобус, Ощадбанк | Спеціальне майнове право |
📈 Важливий нюанс: Список акредитованих забудовників регулярно оновлюється. Щоб порівняти актуальні фінансові умови та дізнатися, у кого з кредиторів найнижчі супутні витрати, читайте наш детальний аналіз: який банк обрати для єОселі у 2026 році.
Покроковий чек-лист: як самостійно перевірити забудовника
Перед тим як підписувати будь-які попередні папери та вносити кошти на рахунок компанії, крок за кроком пройдіть за цим алгоритмом юридичного аудиту:
Крок 1. Перевірка прав на земельну ділянку
Забудовник повинен мати законне право будувати на конкретній території. Вимагайте у відділі продажів кадастровий номер ділянки та перевіряйте його через Публічну кадастрову карту або замовте офіційний витяг з Державного реєстру речових прав на нерухоме майно. Зверніть увагу на два критичні параметри:
- Цільове призначення. Має бути вказано код: 02.03, 02.07 або 02.10 — «Для будівництва і обслуговування багатоквартирного житлового будинку». Якщо цільове призначення ділянки — «садівництво», «індивідуальне дачне будівництво» чи «комерційна забудова», такий будинок гарантовано визнають незаконним будівництвом, а банк заблокує іпотеку.
- Статус власності. Земля має перебувати або у власності девелопера, або в довгостроковій оренді у місцевої громади із чинним терміном дії договору (який закінчується пізніше планованого терміну здачі будинку в експлуатацію).
Крок 2. Перевірка дозволу на будівельні роботи
Кожна легальна новобудова в Україні має унікальний ідентифікатор у Єдиній державній електронній системі у сфері будівництва (ЄДЕССБ). Зайдіть на портал e-construction.gov.ua та введіть кадастровий номер ділянки або назву ЖК.
Переконайтеся, що дозвіл на виконання будівельних робіт має статус «Діючий». Клас наслідків об’єкта має відповідати СС2 або СС3 (для середніх та великих багатоповерхівок). Проекти з класом СС1 (малоповерхове приватне будівництво) під єОселю не проходять.
Крок 3. Судові процеси, борги та бенефіціари
З’ясуйте точну юридичну назву компанії-забудовника та код ЄДРПОУ (окремо замовника будівництва, девелопера бренду та генерального підрядника). Введіть ці дані в Єдиний державний реєстр судових рішень або скористайтеся сервісами YouControl / Опендатабот.
Критичні червоні прапори:
- Наявність відкритих кримінальних проваджень щодо керівництва девелопера;
- Судові спори з Департаментом містобудування щодо скасування дозволів на будівництво;
- Відкриті виконавчі провадження за невиплату великих податкових боргів.
Крок 4. : Аналіз договору купівлі-продажу майбутніх прав
У 2026 році надійні забудовники укладають договір купівлі-продажу майбутнього об’єкта нерухомості (де зареєстровано СМП). Цей договір обов’язково посвідчується нотаріально та автоматично вноситься до Державного реєстру речових прав (ДРРП). Це виключає ризик подвійного продажу однієї й тієї самої квартири кільком інвесторам.
Крок 5. Розрахунок лімітів площі та фінансових доплат
При виборі планування пам’ятайте, що держпрограма обмежує максимальну площу, яку фінансує держава під пільгові відсотки: 52,5 кв. м на одну особу + 21 кв. м на кожного наступного члена родини. Вартість надлишкової площі (якщо квартира більша за ліміт) ви повинні сплатити забудовнику самостійно у формі збільшеного першого внеску.
📌 Корисний посібник: Для точного розрахунку всіх супутніх витрат, лімітів площі та вимог до позичальника скористайтеся нашою детальною інструкцією: єОселя 2026: повний посібник з отримання іпотеки.
Складні комбіновані угоди: єОселя + єВідновлення у новобудовах
Починаючи з минулого року, на первинному ринку запрацював механізм синергії державних програм. Покупці можуть використовувати житловий сертифікат за знищене майно (єВідновлення) як перший внесок за пільговою іпотекою єОселя. Проте не всі юристи забудовників готові працювати з такими тристоронніми договорами, які передбачають казначейські транші.
Якщо ви розглядаєте такий варіант, обов’язково уточніть у відділі продажів, чи акредитована їхня компанія для роботи з житловими сертифікатами. Практичний розрахунок такої складної угоди дивіться у нашому матеріалі: як поєднати єВідновлення та єОселю при купівлі новобудови.
Підготовка особистих документів перед виходом на угоду
Поки банківські юристи проводять акредитацію вашого майбутнього житла, вам необхідно забезпечити абсолютну бездоганність власного фінансового профілю. Будь-яка виявлена заборгованість за мікрокредитами або низький внутрішній скоринговий бал заблокують видачу коштів на фінальному етапі.
Щоб уникнути неприємних несподіванок перед підписанням договору із забудовником, виконайте два прості кроки:
- Дізнайтеся, як безкоштовно перевірити кредитну історію в Дії через УБКІ, та закрийте всі активні кредитні ліміти на картках (навіть якщо ви ними не користуєтеся, банки вважають їх потенційним борговим навантаженням).
- Уважно вивчіть технічні збої, щоб мінімізувати критичні помилки при поданні заяви в Дії на фінальному етапі затвердження іпотечного кредиту.
Пільгове субсидування та компенсації першого внеску для ВПО
Якщо ви належите до категорій громадян, які змушені були залишити свої домівки через бойові дії, ви маєте пріоритетне право на отримання акредитації на первинному ринку. Крім того, у 2026 році діють спеціальні регіональні та державні програми компенсації відсоткової ставки або частини першого внеску для внутрішньо переміщених осіб.
💡 Пільги для ВПО: Ознайомтеся з повним алгоритмом отримання додаткових державних субсидій та фінансових компенсацій у нашому спеціалізованому гайді: пільгова іпотека для ВПО та компенсації у 2026 році.