
Станом на 2026 рік тисячі українських родин володіють житловими сертифікатами за зруйноване майно. Проте ринкова вартість квадратного метра у безпечних регіонах чи великих містах часто перевищує суму нарахованої державою компенсації. Найбільш прагматичним і фінансово виправданим рішенням у такій ситуації є легальне поєднання програми «єВідновлення» та пільгової іпотеки «єОселя».
Цей комбінований механізм дозволяє використати сертифікат як перший внесок (або його частину) і доплатити решту вартості квартири за рахунок дешевого державного кредиту під 3% або 7% річних. У цьому посібнику розібрано чіткий алгоритм дій, реальні математичні розрахунки та юридичні нюанси, які допоможуть вам провести подвійну угоду без втрати часу та грошей.
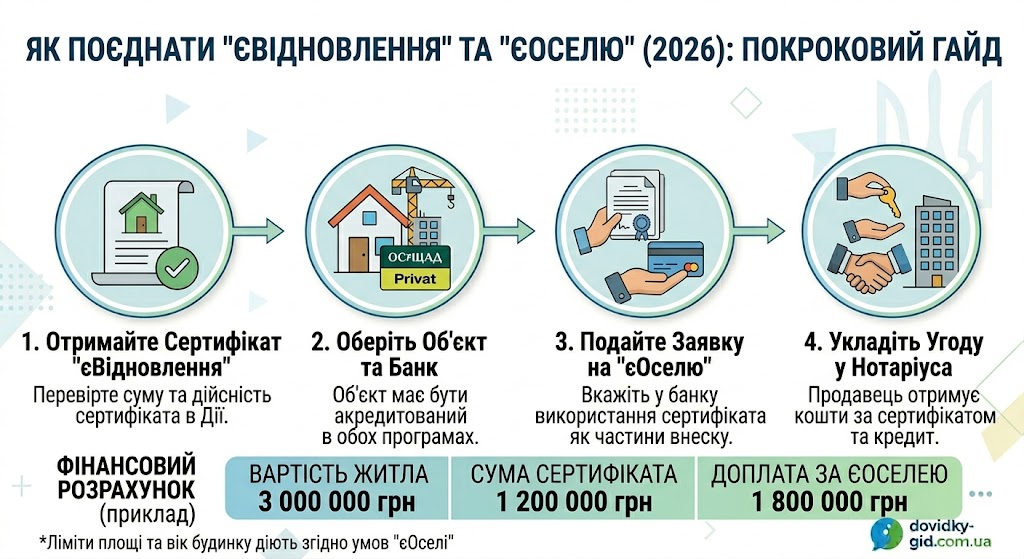
Розрахунок вартості: як використати сертифікат як перший внесок єОселя
Законодавство дозволяє пряму інтеграцію двох сервісів через Дію. Житловий сертифікат виступає в ролі ваших особистих коштів. Розглянемо два найпоширеніших фінансових сценарії, з якими стикаються покупці у 2026 році:
Сценарій А: Сума сертифіката МЕНША за мінімальний перший внесок (20%).
Наприклад, ви купуєте квартиру за 2 000 000 грн. Мінімальний перший внесок банку за єОселею — 400 000 грн (20%). Ваш сертифікат становить 250 000 грн. У цьому випадку сертифікат повністю поглинається внеском, а різницю у 150 000 грн ви доплачуєте готівкою на рахунок продавця. Решта суми (1 600 000 грн) оформлюється в кредит.
Сценарій Б: Сума сертифіката БІЛЬША за 20%, але менша за повну вартість житла.
Та ж квартира за 2 000 000 грн. Ваш сертифікат становить 1 200 000 грн. Ви віддаєте весь сертифікат, він повністю закриває вимогу щодо першого внеску (становить аж 60% від вартості об’єкта). На залишок у розмірі 800 000 грн банк відкриває іпотеку. Це ідеальний варіант, адже щомісячний платіж за тілом кредиту та відсотками зменшується вдвічі порівняно зі стандартними умовами.
Покроковий алгоритм проведення подвійної угоди
Оскільки в процесі задіяні два різні державні шлюзи та комерційний банк, процедура вимагає суворої послідовності дій. Порушення черговості кроків призведе до скасування бронювання грошей.
Крок 1. Попередня іпотечна валідація. Перед пошуком житла подайте заявку на єОселю через додаток Дія. Отримайте попереднє фінансове погодження від банків-учасників. Обов’язково обирайте фінустанови, які мають досвід роботи з сертифікатами. Наш детальний аналіз який банк обрати для єОселі допоможе знайти банк, що найшвидше проводить такі складні транзакції.
Крок 2. Бронювання грошей за сертифікатом. Коли банк підтвердив ваш кредитний ліміт, заходьте в розділ єВідновлення в Дії та натискайте «Бронювати кошти». Держава резервує за вами суму на 30 календарних днів. Якщо в цей строк ви не вкладетеся в угоду, броню доведеться поновлювати.
Крок 3. Пошук акредитованого об’єкта. Нерухомість має одночасно відповідати критеріям обох програм. На вторинному ринку будинку має бути не більше 10 років (для великих міст), а на первинному ринку забудовник повинен мати спеціальну акредитацію. Рекомендуємо заздалегідь вивчити матеріал про те, як перевірити забудовника для єОселі, щоб не витрачати час на девелоперів, які не працюють із державними бланками.
Крок 4. Юридична перевірка та оцінка. Банк призначає акредитованого оцінювача. У звіті про оціночну вартість обов’язково прописується специфіка оплати. Пам’ятайте, що процедура використання коштів за зруйноване майно має жорсткі юридичні рамки. Усі деталі про розрахунки лімітів та терміни ми зібрали у статті: як працює житловий сертифікат єВідновлення в реальних ринкових умовах.
Крок 5. Підписання договору у нотаріуса. Це фінал процедури. Нотаріус складає специфічний тристоронній договір купівлі-продажу. Продавець нерухомості отримує гроші двома безготівковими безконтактними траншами:
- Перша частина надходить протягом 5 днів із рахунку Казначейства (це гроші за сертифікатом єВідновлення).
- Друга частина перераховується безпосередньо банком у день угоди (це кредитні кошти єОселі).
Жорсткі обмеження та законодавчі ліміти
Поєднання програм не звільняє покупця від дотримання нормативних вимог кожної з них окремо. Держава суворо контролює такі параметри:
- Квадратура за кодексом єОселі. Максимальна нормативна площа становить 52,5 кв. метри на одну особу + додатково 21 кв. метр на кожного наступного члена сім’ї. Якщо обрана квартира більша (наприклад, 90 кв.м на двох), то за «надлишкові» 16,5 метрів вам доведеться доплатити продавцю за ринковою ціною виключно з власних заощаджень — ні сертифікат, ні кредит їх не покриють.
- П’ятирічна заборона на продаж. Майно, придбане із залученням сертифіката єВідновлення, отримує автоматичне нотаріальне обтяження (заборону відчуження) на 5 років. Ви не зможете продати, подарувати чи обміняти цю квартиру до завершення цього строку.
- Оцифрування первинних даних. Нотаріус не зможе підписати угоду, якщо інформація про старе або нове житло відсутня в реєстрах. Якщо ви виступаєте продавцем або купуєте майно з історією, використовуйте гайд: як внести майно в Реєстр речових прав через Дію, щоб уникнути збоїв під час підписання договору.
Додаткові пільги для внутрішньо переміщених осіб
Найбільшу фінансову вигоду від поєднання систем отримують громадяни, які офіційно мають статус ВПО. Для цієї категорії діє знижена ставка кредитування — всього 3% річних замість стандартних 7%, які передбачені для інших категорій громадян.
Якщо ви втратили майно на окупованих територіях або в зоні бойових дій, отримали сертифікат і паралельно підпадаєте під пільгові категорії, обов’язково прочитайте наш базовий мануал: єОселя: повний посібник з отримання іпотеки. Також зверніть увагу на специфічні умови субсидування, які детально описані в матеріалі пільгова іпотека для ВПО та компенсації, щоб максимально знизити фінансове навантаження на сімейний бюджет.